Assurance deux-roues : ce qui change entre moto, scooter et quad
 par Alex Richard
Chaque année, plusieurs millions de véhicules motorisés, qu’il s’agisse de motos agiles, de scooters pratiques ou de quads polyvalents, sillonnent les routes de France. Cette omniprésence des deux-roues et de leurs cousins à quatre roues légers s’accompagne d’une exigence légale fondamentale : l’obligation de souscrire à une assurance deux roues. Loin d’être une simple formalité, cette couverture représente un bouclier essentiel pour le conducteur, son passager et les tiers, garantissant sérénité et protection financière en cas d’imprévu.
Pourtant, le monde de l’assurance pour ces engins est complexe, et les spécificités varient grandement d’un véhicule à l’autre. Ce qui est adapté pour une moto sportive ne le sera pas forcément pour un scooter urbain ou un quad destiné aux loisirs. Comprendre ces nuances est primordial pour choisir une protection adéquate et éviter les mauvaises surprises. Cet article vous guide à travers les subtilités des contrats, les garanties indispensables et les options pertinentes, pour que votre choix soit éclairé et votre couverture sans faille.
Pourquoi l’assurance deux-roues est-elle une obligation légale ?
Dès lors qu’un véhicule motorisé, qu’il soit à deux, trois ou quatre roues, circule sur la voie publique, la loi impose à son propriétaire une obligation d’assurance. Cette exigence, ancrée dans le Code des assurances, vise à protéger l’ensemble des usagers de la route. La garantie minimale requise est la Responsabilité Civile (RC), souvent appelée « assurance au tiers ».
La Responsabilité Civile couvre les dommages matériels et corporels que votre véhicule pourrait causer à autrui en cas d’accident. Cela inclut les blessures d’un piéton, les dégâts occasionnés à un autre véhicule, ou encore les dommages causés à du mobilier urbain. Sans cette couverture, le conducteur serait personnellement redevable des frais, qui peuvent rapidement atteindre des sommes considérables en cas de blessures graves. L’attestation d’assurance, qui a remplacé la carte verte, doit toujours être présente sur le véhicule ou au moins sur soi pour pouvoir justifier de cette couverture obligatoire.
Quelles sont les différences clés entre assurer une moto, un scooter et un quad ?
Bien que tous ces véhicules partagent la nécessité d’une assurance, leurs caractéristiques intrinsèques et leurs usages distincts entraînent des variations significatives dans les offres de couverture. Les assureurs modulent leurs propositions en fonction du type de véhicule, de sa puissance, de sa valeur et du risque perçu.
Les spécificités de l’assurance moto
Les motos, avec leur diversité de cylindrées et de styles (roadsters, sportives, routières, customs), sont souvent associées à des usages variés, allant du trajet quotidien à la balade du week-end, voire à la pratique sur circuit (qui nécessite des extensions spécifiques). Leur valeur d’acquisition, leur puissance et leur potentiel d’accidentologie peuvent influencer le coût et la nature des garanties. Les assureurs tiennent compte de ces éléments pour proposer des formules adaptées, incluant des options spécifiques pour les risques de vol, particulièrement élevés pour certaines catégories de motos. Pour savoir ce qui est le mieux adapté à votre situation, vous pouvez faire un devis d’assurance moto en ligne et explorer les différentes options.
L’assurance scooter : une approche urbaine
Les scooters sont principalement utilisés pour les déplacements urbains, caractérisés par une circulation dense et de fréquents arrêts. Les risques associés sont souvent liés aux accrochages à basse vitesse, au vol (notamment des modèles les plus populaires) et aux dégradations liées au stationnement. L’assurance scooter se concentre donc sur des garanties adaptées à ces usages, avec une attention particulière pour le vol et les dommages matériels, mais aussi l’assistance en cas de panne ou d’accident en ville. Il est bon de rappeler qu’un scooter de 125 cm³ nécessite d’avoir le permis B depuis au moins deux ans et d’avoir suivi une formation pratique de sept heures, si le permis n’a pas été obtenu avant certaines dates.
L’assurance quad : entre route et tout-terrain
Les quads présentent une dualité unique : certains sont homologués pour la route et d’autres sont strictement réservés à un usage tout-terrain sur terrains privés. Cette distinction est fondamentale pour l’assurance. Un quad homologué pour la route sera soumis aux mêmes obligations de Responsabilité Civile qu’une moto ou un scooter, avec des garanties complémentaires possibles. Pour les quads non homologués, qui ne peuvent circuler sur la voie publique, seule une formule Responsabilité Civile dédiée à l’usage sur terrain privé est généralement proposée, couvrant les dommages causés à des tiers lors de leur utilisation hors-piste. L’assistance routière, pour ces véhicules, intervient sur les routes carrossables uniquement et non en situation de hors-piste.
Comment choisir les garanties adaptées à votre véhicule et à votre usage ?
Le choix des garanties est la pierre angulaire de toute bonne assurance. Il ne s’agit pas seulement de respecter la loi, mais de se protéger efficacement contre les aléas de la route. Les formules proposées par les assureurs se déclinent généralement en trois niveaux, que l’on peut ensuite compléter avec des options spécifiques.
Les formules classiques d’assurance
- La formule au tiers : C’est la couverture minimale obligatoire, incluant la Responsabilité Civile. Elle est souvent privilégiée pour les véhicules de faible valeur ou pour les conducteurs qui souhaitent maîtriser leur budget d’assurance.
- La formule tiers étendu (ou tiers plus) : Cette option intermédiaire enrichit la Responsabilité Civile de garanties complémentaires comme le vol, l’incendie, les événements climatiques (tempête, grêle, inondation) et parfois les bris de glace. Elle offre un bon équilibre entre protection et coût.
- La formule tous risques : C’est la couverture la plus complète. En plus des garanties du tiers étendu, elle inclut la garantie dommages tous accidents, qui couvre les dégâts subis par votre propre véhicule, même si vous êtes responsable du sinistre. Cette formule est recommandée pour les véhicules neufs ou de grande valeur.
Les garanties optionnelles indispensables
Au-delà des formules de base, plusieurs options peuvent renforcer votre protection. Leur pertinence dépend de la valeur de votre véhicule, de votre profil de conducteur et de votre usage.
« L’assurance n’est pas une dépense, mais un investissement dans votre tranquillité d’esprit. Choisir les bonnes garanties, c’est anticiper les imprévus et protéger votre avenir financier. »
- Garantie vol : Indispensable pour de nombreux deux-roues et quads, elle couvre le vol du véhicule, souvent sous certaines conditions (antivol homologué, stationnement en lieu sûr).
- Garantie incendie : Protège votre véhicule en cas d’incendie, qu’il soit d’origine accidentelle ou criminelle.
- Garantie dommages tous accidents : Couvre les réparations de votre véhicule, même en cas d’accident responsable, ou si le responsable n’est pas identifié.
- Garantie Individuelle Pilote : Cette garantie est capitale car elle indemnise le conducteur pour ses propres blessures en cas d’accident, qu’il soit responsable ou non. La Responsabilité Civile ne couvre que les tiers.
- Garantie équipement vestimentaire moto : Couvre les dommages subis par votre casque, blouson, gants, etc., en cas d’accident. Un équipement de qualité représente un investissement conséquent.
- Assistance 0 km : Permet d’être dépanné même en bas de chez soi ou à proximité, sans franchise kilométrique. Très utile en cas de panne imprévue. Certaines compagnies, comme AMV, proposent des options dédiées à l’assistance des motards.
- Protection juridique : Offre un soutien et une aide financière pour défendre vos intérêts en cas de litige lié à votre véhicule.
Le tableau suivant synthétise les principales garanties et leur utilité selon le type de formule :
| Garantie | Formule Tiers | Formule Tiers Étendu | Formule Tous Risques | Utilité |
|---|---|---|---|---|
| Responsabilité Civile | ✓ | ✓ | ✓ | Indemnise les dommages causés à autrui. Obligatoire. |
| Vol | ✓ | ✓ | Couvre le vol du véhicule (sous conditions). | |
| Incendie | ✓ | ✓ | Indemnise en cas d’incendie du véhicule. | |
| Bris de glace | ✓ (souvent) | ✓ | Couvre les dommages sur les optiques, pare-brise (selon le véhicule). | |
| Dommages Tous Accidents | ✓ | Couvre les dommages de votre véhicule, même si vous êtes responsable. | ||
| Individuelle Pilote | Optionnelle | Optionnelle | Optionnelle | Indemnise le conducteur pour ses propres blessures. |
| Assistance 0 km | Optionnelle | Optionnelle | Optionnelle | Dépannage et remorquage sans franchise kilométrique. |
Quels éléments influencent le coût de votre assurance deux-roues ?
Le prix d’une assurance pour moto, scooter ou quad n’est pas fixe ; il résulte d’une évaluation personnalisée par l’assureur, prenant en compte plusieurs facteurs. L’objectif est d’estimer au mieux le risque que représente l’assuré et son véhicule.
La valeur et les caractéristiques du véhicule
La valeur de votre deux-roues ou de votre quad est un critère déterminant. Un véhicule neuf ou de grande valeur nécessitera des garanties plus étendues, notamment en cas de vol ou de dommages, ce qui se reflétera sur le montant de la prime. Le modèle, la puissance et la marque peuvent aussi jouer un rôle, certains modèles étant statistiquement plus sujets au vol ou aux accidents. Pour les véhicules de faible valeur ou de collection, une assurance au tiers pourrait suffire, tandis qu’un modèle récent justifiera une couverture tous risques.
Le lieu de stationnement
L’endroit où votre véhicule est habituellement garé a un impact direct sur le risque de vol ou de dégradation. Un deux-roues stationné dans un garage fermé et sécurisé présentera un risque moindre qu’un véhicule dormant dans la rue, surtout dans une zone urbaine à forte densité. Les assureurs tiennent compte de cette donnée pour ajuster le tarif.
L’historique de conduite
Le relevé de sinistres de l’assuré est une pièce maîtresse dans le calcul de la prime. Il retrace votre comportement sur la route et indique votre coefficient de bonus-malus. Un conducteur ayant un historique sans sinistre responsable bénéficiera d’un bonus avantageux, tandis qu’un passé marqué par des accidents responsables pourrait entraîner une majoration. La durée de votre expérience de conduite avec un deux-roues est également prise en compte.
Enfin, le montant de la franchise, c’est-à-dire la somme qui reste à votre charge après un sinistre, influence également le coût de l’assurance. Une franchise plus élevée peut réduire la prime annuelle, mais elle implique un coût plus important à supporter en cas d’accident.
Que faire en cas de sinistre ou de besoin d’assistance ?
Malgré toutes les précautions, un sinistre peut survenir. Savoir comment réagir est essentiel pour garantir une prise en charge rapide et efficace par votre assureur.
Les premiers réflexes après un accident
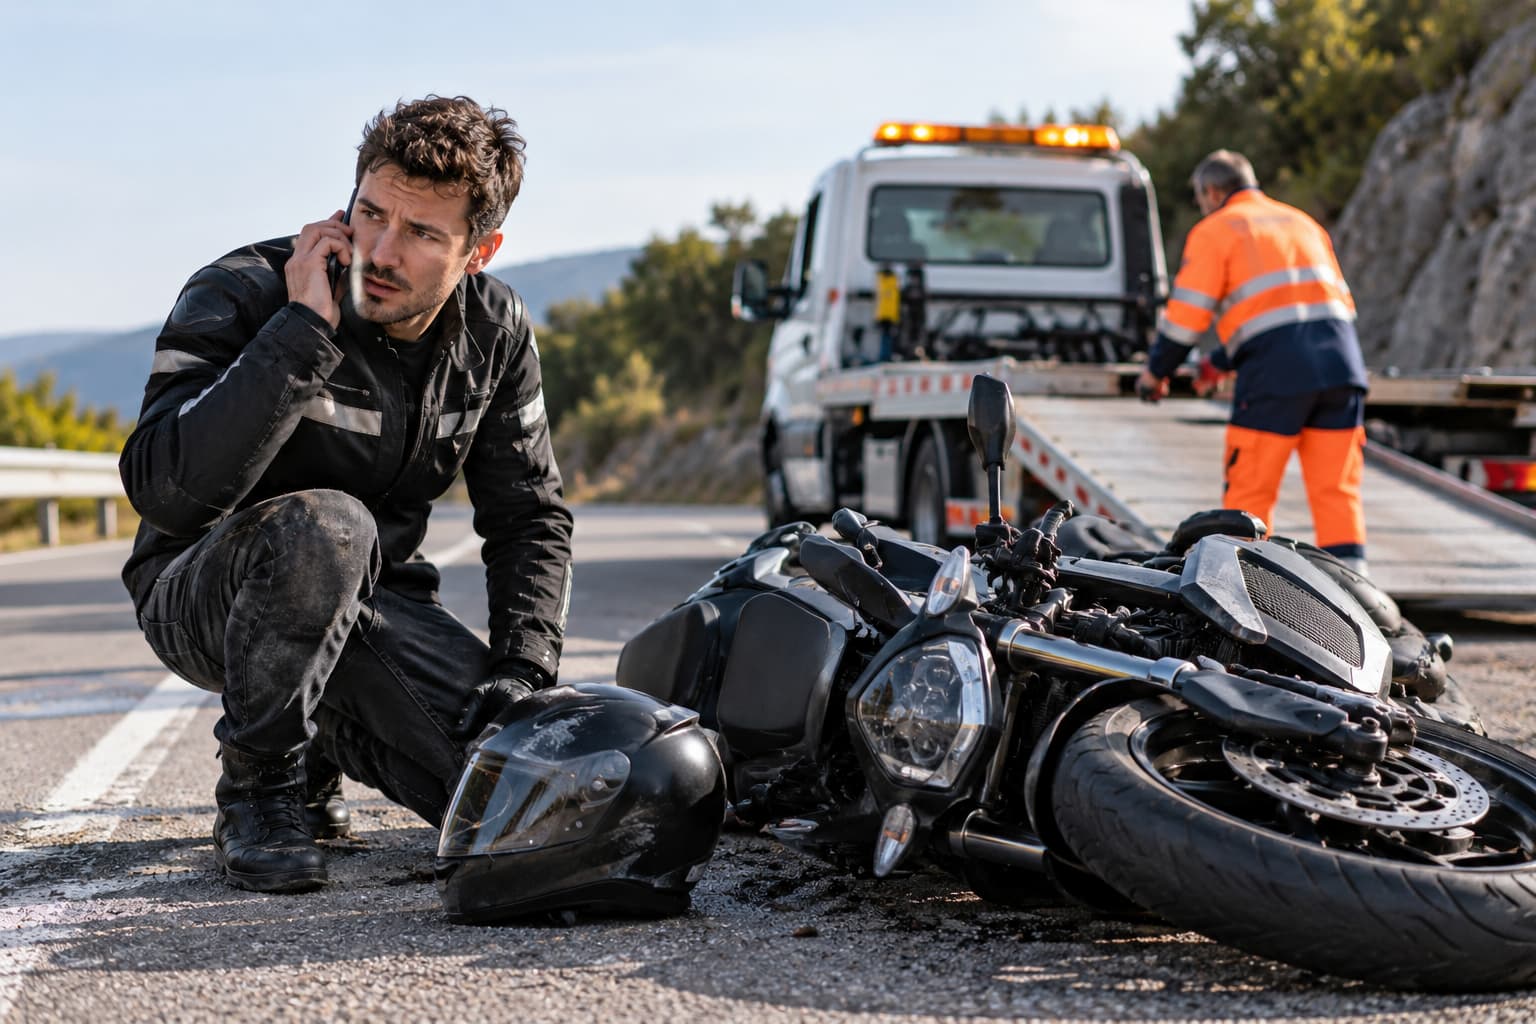
En cas d’accident, la première priorité est la sécurité. Assurez-vous de votre état de santé et de celui des autres personnes impliquées. Sécurisez les lieux si possible. Ensuite, il est crucial de recueillir toutes les informations nécessaires : identité des parties, coordonnées des témoins, numéro d’immatriculation des véhicules, circonstances de l’accident. Prenez des photos de la scène et des dégâts. Déclarez le sinistre à votre assureur dans les délais impartis, généralement cinq jours ouvrés.
L’importance de l’Assistance 0 km
Une panne ou un accident peut se produire n’importe où, y compris juste devant chez vous. L’option Assistance 0 km est alors une aide précieuse. Elle garantit un dépannage ou un remorquage sans franchise kilométrique, ce qui signifie que vous serez pris en charge même si l’incident a lieu à quelques mètres de votre domicile. Pour les quads, il est important de se souvenir que cette assistance est valable sur les routes carrossables, excluant les terrains de pratique hors-piste.
FAQ
Qu’est-ce que l’attestation d’assurance et est-elle toujours obligatoire ?
Oui, l’attestation d’assurance est obligatoire. Elle a remplacé la « carte verte » et sert de preuve que votre véhicule est bien assuré. Vous devez pouvoir la présenter lors d’un contrôle routier. Elle contient toutes les informations essentielles sur votre contrat et la période de validité de votre assurance.
Puis-je conduire un 125 cm³ avec mon permis B ?
Oui, si vous possédez le permis B depuis au moins deux ans et que vous avez suivi une formation pratique de sept heures en auto-école. Cette formation n’est pas nécessaire si vous avez déjà été assuré pour un deux-roues léger (125 cm³ ou scooter à trois roues) au cours des cinq dernières années précédant la date du permis B.
L’équipement vestimentaire moto est-il couvert par l’assurance ?
La garantie Responsabilité Civile ne couvre pas vos équipements personnels. Cependant, de nombreux contrats d’assurance proposent une option spécifique, la garantie équipement vestimentaire moto, qui indemnise les dommages subis par votre casque, blouson, gants, pantalon et bottes en cas d’accident. C’est une option à considérer, compte tenu du coût élevé de ces équipements de sécurité.
Comment changer d’assurance sans interruption de couverture ?
Pour changer d’assureur sans connaître de période sans couverture, il est conseillé de souscrire votre nouveau contrat avant de résilier l’ancien. La loi permet de résilier un contrat d’assurance à tout moment après la première année d’engagement, en respectant un préavis. Le nouvel assureur peut même se charger des démarches de résiliation auprès de votre ancien assureur.
Protéger votre passion sur deux ou quatre roues : nos conseils essentiels
Le monde de l’assurance deux-roues, qu’il s’agisse d’une moto, d’un scooter ou d’un quad, présente une complexité certaine due à la diversité des véhicules et des usages. Toutefois, en comprenant les fondements de la Responsabilité Civile obligatoire et en explorant les différentes garanties disponibles, vous pouvez bâtir une protection solide et adaptée à vos besoins spécifiques.
Il est primordial de ne pas se limiter à la couverture minimale, surtout si votre véhicule représente un investissement important ou si vous l’utilisez fréquemment. Prenez le temps d’évaluer la valeur de votre machine, votre environnement de stationnement, votre historique de conduite et votre souhait de protection personnelle. Choisir les bonnes options, comme la garantie Individuelle Pilote ou l’Assistance 0 km, peut faire toute la différence en cas de coup dur.
En vous informant rigoureusement et en comparant les offres, vous assurez non seulement votre véhicule, mais aussi votre tranquillité d’esprit sur toutes les routes. Votre sécurité et votre passion méritent une couverture à la hauteur de vos attentes.
Avez-vous trouvé ce que vous cherchiez ?
Merci pour votre retour !


500 caractères restants